
Doğal afetler arasında yer alan aşırı yağış, taşkın, sel ve su baskınları; motorlu kara taşıtlarında, konutlarda ve ticari işletmelerde ağır malvarlığı kayıplarına yol açmaktadır. Bu kayıpların telafisinde sigorta sözleşmeleri temel hukuki güvence mekanizmasını teşkil eder. Türk ticaret hukuku sistematiğinde sigortacının edim yükümlülüğünün doğumu, rizikonun poliçe kapsamında gerçekleşmesi şartına bağlanmıştır. 6102 sayılı Türk Ticaret Kanunu m. 1409/1 uyarınca; “Sigortacı, sözleşmede öngörülen rizikonun gerçekleşmesinden doğan zarardan veya bedelden sorumludur.”. Aynı maddenin ikinci fıkrasında ise ispat külfetine ilişkin temel kural emredici biçimde vazolunmuştur: “Sözleşmede öngörülen rizikolardan herhangi birinin veya bazılarının sigorta teminatı dışında kaldığını ispat yükü sigortacıya aittir.”.
Rizikonun gerçekleşmesiyle birlikte sigorta ettirene veya sigortalıya birtakım kanuni yükümlülükler yüklenmiştir. Bunların başında hasarın ihbar edilmesi külfeti gelir. TTK m. 1446/1 hükmünde; “Sigorta ettiren, rizikonun gerçekleştiğini öğrenince durumu gecikmeksizin sigortacıya bildirir.” denilmektedir. Kara Araçları Kasko Sigortası Genel Şartları B.1.5 maddesi ile Yangın Sigortası Genel Şartları uyarınca bu bildirim süresi kural olarak rizikonun gerçekleştiğinin öğrenildiği tarihten itibaren 5 iş günü olarak belirlenmiştir. Bildirimin gecikmesi durumunda sigortacının sorumluluğu doğrudan sona ermemekte; TTK m. 1446/2 uyarınca, “Rizikonun gerçekleştiğine ilişkin bildirimin yapılmaması veya geç yapılması, ödenecek tazminatta veya bedelde artışa neden olmuşsa, kusurun ağırlığına göre, tazminattan veya bedelden indirim yoluna gidilir.” . Zarara uğrayan hak sahiplerinin hasar mahallinin fotoğraflanması, meteorolojik verilerin temini ve delil tespiti işlemlerini ivedilikle gerçekleştirmesi tazminat sürecinin sıhhati açısından zorunludur.
İçindekilerGöster
Motorlu Taşıtlarda Meydana Gelen Sel ve Su Baskını Hasarları (Kasko ve Trafik Sigortası)
Zorunlu Mali Sorumluluk (Trafik) Sigortası ile Kasko Sigortasının Teminat Farkları
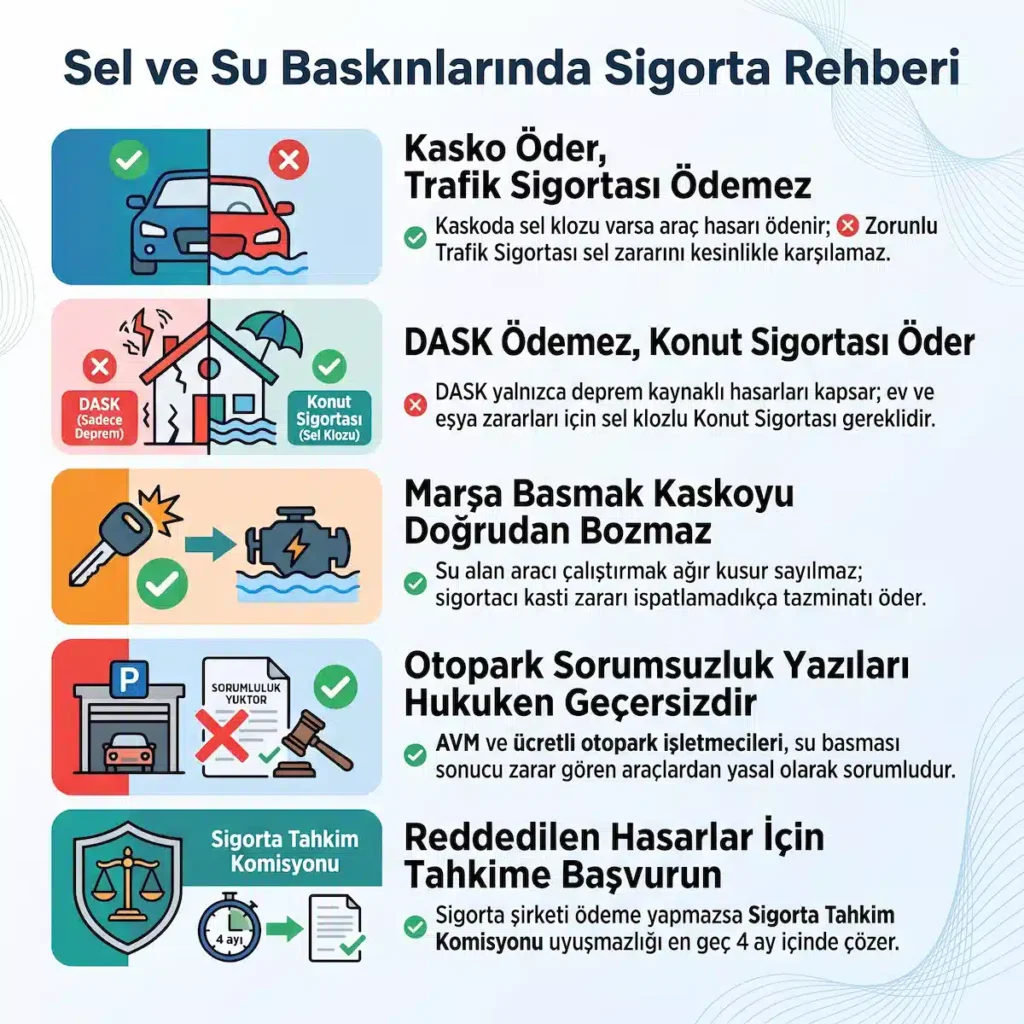
Motorlu araç malikleri açısından su baskını neticesinde araçta meydana gelen tahribatın karşılanmasında poliçe türü belirleyicidir. Uygulamada vatandaşlar tarafından sıklıkla “araç sigortası sel hasarını karşılar mı” veya “sel hasarını kasko karşılar mı” tereddüdü yaşanmaktadır. 2918 sayılı Karayolları Trafik Kanunu m. 91 gereğince ihdas edilen Karayolları Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortası (Trafik Sigortası), işletenin üçüncü kişilere vermiş olduğu bedeni ve maddi zararları teminat altına alan bir sorumluluk sigortasıdır; aracın kendi hasarlarını kapsamaz.
Buna karşılık Kasko Sigortası bir mal sigortası olup aracın uğradığı doğrudan maddi zararları güvenceye alır. Kara Araçları Kasko Sigortası Genel Şartları A.1 maddesinde sigortanın konusu; “Bu sigorta ile sigortacı, sigortalının poliçede belirtilen ve karayolunda kullanma izni olan motorlu ve motorsuz kara araçlarından, römork veya karavanlardan iş makinelerinden, lastik tekerlekli traktörlerden doğan menfaatinin aşağıda belirtilen risklerin gerçekleşmesi sonucunda doğrudan uğrayacağı maddi zararları teminat altına alır.” şeklinde tanımlanmıştır. Sel ve seylap rizikosu ise Genel Şartların A.4.2 maddesi kapsamında ek sözleşme ile teminat altına alınabilen rizikolar arasında düzenlenmiştir. Günümüz sigortacılık tatbikatında “Genişletilmiş Kasko” veya “Tam Kasko” ürünlerinin ezici çoğunluğunda kasko sigortası sel ve su baskını teminatı standart olarak poliçeye dahil edilmektedir; ancak “Dar Kasko” poliçelerinde bu kloza yer verilmemiş olabilir.
| Kriter | Kasko Sigortası (Genişletilmiş/Tam) | Zorunlu Trafik Sigortası (ZMSS) | DASK (Zorunlu Deprem Sigortası) |
| Sigorta Niteliği | İhtiyari Mal Sigortası | Zorunlu Sorumluluk Sigortası | Zorunlu Afet/Mal Sigortası |
| Sel ve Su Baskını Teminatı | Poliçede sel klozu mevcutsa karşılar | Kesinlikle karşılamaz (yalnız üçüncü kişi zararları) | Kesinlikle karşılamaz |
| Teminat Kapsamı | Aracın doğrudan hasarı, pert bedeli, kloz varsa çekici/ikame | İşletenin üçüncü kişilere verdiği bedeni/maddi zarar | Binalarda deprem ve deprem kaynaklı yangın/tsunami |
| Yasal Dayanak | TTK m. 1409 vd., Kasko Genel Şartları | 2918 sayılı KTK m. 91 vd. | 6305 sayılı Kanun m. 13 vd. |
Su Basan Aracın Çalıştırılması (Hidrolok / Motor Kilitlenmesi) ve Zararı Önleme Yükümlülüğü
Aşırı yağışların yaşandığı afet durumlarında (örneğin “İstanbul sel araba su aldı” vakıalarında) karşılaşılan en tipik uyuşmazlık, araç motoruna emme manifoldu vasıtasıyla su girmesi neticesinde silindir içi sıvı sıkışması kaynaklı piston ve motor bloğu hasarıdır (hidrolok – motor kilitlenmesi). Sigorta şirketleri sıklıkla sigortalının su birikintisine bilerek girdiği ya da “su basan arabayı çalıştırmak kaskoyu bozar mı” tartışmasında olduğu gibi marşa basarak motoru çalıştırdığı gerekçesiyle, TTK m. 1448’de yer alan zararı önleme ve azaltma külfetine aykırılık iddiasıyla hasar talebini reddetmektedir.
TTK m. 1448/1 uyarınca; “Sigorta ettiren, rizikonun gerçekleştiği veya gerçekleşme ihtimalinin yüksek olduğu durumlarda, zararın önlenmesi, azaltılması, artmasına engel olunması veya sigortacının üçüncü kişilere olan rücu haklarının korunabilmesi için, imkânlar ölçüsünde önlemler almakla yükümlüdür.”. Aynı maddenin ikinci fıkrasında ise, bu yükümlülüğe aykırılığın yaptırımı düzenlenmiştir: “Bu yükümlülüğe aykırılık sigortacı aleyhine bir durum yaratmışsa, kusurun ağırlığına göre tazminattan indirim yapılır.”.
Yüksek yargı ve istinaf içtihatlarında, sigortalının ani su birikintisiyle karşılaşması veya su tahliyesi sonrasında teknik bilgi eksikliğiyle marşa basması durumunun kasten riziko yaratma veya teminat dışı kalacak derecede ağır kusur sayılamayacağı, ispat külfetinin münhasıran sigortacı üzerinde olduğu istikrarlı şekilde vurgulanmaktadır. Nitekim Ankara Bölge Adliye Mahkemesi 21. Hukuk Dairesi’nin 29.03.2023 tarihli kararında şu ilke açıkça ifade edilmiştir:
Somut olayda ispat külfeti davalı üzerinde olup, davalının, davacı sigortalının kasko sigortası genel şartlarına aykırı davrandığını, hasarın poliçe teminatı kapsamında olmadığını usulüne uygun delillerle ispatlamakla yükümlüdür… Davacının aracındaki hasar motor kısmına su girmesi nedeniyle bu suyun motor bloğunu çatlatması sonucu oluşmuştur. Davacının aracının motor kısmına su girmesini sağlayacağı düşünülemeyeceği gibi, su birikintisinden geçmesi nedeniyle motor bloğunun su etkisinde kaldığı bilirkişi raporu ile anlaşılmaktadır… Davalının davacı sigortalının kasko genel şartlarına aykırı davrandığını usulüne uygun delillerle ispatlayamadığı, davacı aracında oluşan hasarın ve talebe konu ikame araç bedelinin kasko sigorta poliçesi teminatı kapsamında kaldığı gözetilerek… hüküm kurulması gerekir.(Ankara BAM 21. H. D. K. 2023/478 T:29.03.2023)
Benzer biçimde Yargıtay 4. Hukuk Dairesi’nin yerleşik denetim ilkelerinde benimsendiği üzere, Kasko Sigortası Genel Şartları A.1 ve TTK m. 1409/2 gereğince “rizikonun teminat dışında kaldığına ilişkin iddianın sigortacı tarafından kanıtlanması gerekmektedir”. Sigortalı araç sürücüsünün su birikintisinden geçerken aracın stop etmesi üzerine aracı tahliye etme saikiyle marşa basması tek başına poliçe teminatını devreden çıkarmaz; sigortacı somut olgularla kast veya kasti zararı artırma fiilini ispat edemediği müddetçe tazminat ödemekle yükümlüdür.
Selde Kalan Aracın Tam Ziya (Pert) Sayılması, Sovtaj ve Değer Kaybı (Sel Su Baskını Tramer)
Sigortalıların afet sonrasında en çok karşılaştığı hususlardan biri de “selde kalan araba pert olur mu” meselesidir. Kara Araçları Kasko Sigortası Genel Şartları B.3.3.2.2 maddesi gereğince, onarım masraflarının aracın riziko tarihindeki piyasa rayiç değerini aşması veya aracın teknik açıdan onarılamaz durumda bulunması halinde araç tam hasara (tam ziya) uğramış sayılır. Onarım masraflarının ekonomik olmadığı (genellikle piyasa değerinin %50-60 eşiğini aştığı ve elektrik/elektronik donanımı su altında kalarak korozyona uğradığı) durumlarda ise ağır hasar (hükmen tam ziya) kabulü yapılır.
Aracın tam ziya (pert) olması ve sovtaj süreci çerçevesinde, sigortacı aracın olay tarihindeki güncel piyasa rayiç değerini belirlemekle yükümlüdür. Pert prosedüründe iki temel yöntem uygulanır:
- Aracın hasarlı hali (sovtajı) sigortacı uhdesinde bırakılır; araç mülkiyeti sigortacıya veya göstereceği alıcıya devredilerek sigortalıya poliçe limiti dahilinde aracın rayiç değerinin tamamı ödenir.
- Sigortalı aracı kendi üzerinde bırakmak isterse, belirlenen hasarlı hurda/sovtaj bedeli rayiç değerden tenzil edilerek bakiye tazminat sigortalıya nakden ödenir.
Aracın tam ziya sayılmayıp onarılması durumunda ise, TRAMER (Sigorta Bilgi ve Gözetim Merkezi) kayıtlarına hasar nedeni “Sel/Su Baskını” olarak işlenmektedir. Sel su baskını tramer ve araç değer kaybı noktasında, ikinci el piyasasında sel kayıtlı araçların ağır bir güven kaybı ve değer azalışı yaşadığı bilinmektedir. Ancak yerleşik içtihat uyarınca kasko sigortası, poliçede açıkça değer kaybı klozu yer almadıkça yalnızca doğrudan onarım giderlerini karşılar; kasko sigortacısından değer kaybı talep edilemez. Aracında haksız fiil veya idari hizmet kusuru neticesinde değer kaybı oluşan malik, bu kalem tazminat için zarara sebebiyet veren üçüncü kişilere veya kusurlu idareye müracaat etmek zorundadır.
Kasko Sigortası Bulunmayan Araçlarda Hukuki Başvuru Yolları
Ücretli Otopark, AVM ve Vale Bırakılan Araçlarda Saklayanların Sorumluluğu
Kasko poliçesi bulunmayan taşıtlarda (kaskosuz araç sel zararı durumlarında), aracın kapalı bir alanda su baskınına maruz kalması halinde işletmecinin akdi ve yasal sorumluluğu gündeme gelmektedir. Nitekim yoğun yağışlarda “otoparkı su bastı araba zarar gördü” şikayetleri ile otopark işletmesinin ve saklama sözleşmesinin sorumluluğu hukuki bir ihtilaf olarak karşımıza çıkar.
6098 sayılı Türk Borçlar Kanunu m. 579/1 hükmü gereğince:
Garaj, otopark ve benzeri yerleri işletenler, kendilerine bırakılan veya çalışanlarınca kabul edilen hayvan, at arabası, bunlara ait koşum ve benzeri eşya ile motorlu taşıt ve eklentilerinin yok olmasından, zarara uğramasından veya çalınmasından sorumludurlar. Ancak işletenler, zararın saklatan veya ziyaretçisi ya da beraberinde veya hizmetinde bulunan kimseye yükletilebilecek kusurdan, mücbir sebepten ya da eşyanın niteliğinden doğduğunu ispat etmekle, bu sorumluktan kurtulurlar. (TBK m.579/1)
İşletmecilerin otopark girişlerine veya bilet arkalarına koydukları “Su baskını, yangın ve hırsızlıktan işletmemiz sorumlu değildir” şeklindeki sorumsuzluk kayıtları kanunen hükümsüzdür. Zira TBK m. 579/3 amir hükmü gereğince; “İşleten böyle bir sorumluluk üstlenmediğini veya sorumluluğu bu Kanunda gösterilmemiş olan bir koşula bağladığını, herhangi bir yolla ilan etse bile, sorumluluktan kurtulamaz.”. İşletmecinin sorumluluktan kurtulabilmesi için su tahliye pompalarının çalıştığını, drenaj hatlarının periyodik bakımının yapıldığını, su baskını ihbarı üzerine gerekli önlemleri aldığını ve olayın önlenemez nitelikte mutlak bir mücbir sebep teşkil ettiğini ispatlaması gerekir; aksi takdirde araç malikinin zararını tazminle mükelleftir.
İdari Sosyal Yardımlar (Selde Hasar Gören Araçlar Devlet Desteği) ve Kusurlu İdareye Rücu
Sel afetinin ardından kaskosu bulunmayan araç sahipleri sıklıkla “selde zarar gören araçlar ne olacak” ve “selde hasar gören araçlar devlet desteği” kapsamında tazmin imkanlarını araştırmaktadır. Afet bölgelerinde Valilikler, AFAD ve Kaymakamlıklar bünyesinde oluşturulan Zarar Tespit Komisyonları eliyle nakdi sosyal yardımlar veya vergi terkinleri gündeme gelebilmektedir; ancak bu yardımlar kural olarak sosyal dayanışma niteliğinde olup malvarlığındaki zararın tamamını karşılayan bir sigorta tazminatı niteliğinde değildir.
Zararın gerçek anlamda telafisi bakımından idare hukuku ilkeleri devreye girmektedir. Yağmur suyu mazgallarının temizlenmemesi, dere yataklarının imara açılması, yetersiz altyapı ve menfez kesitlerinin dar tutulması idarenin “hizmet kusuru” teşkil eder. Anayasa m. 125 gereğince idare, kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlüdür.
Aracın kasko poliçesinin bulunmadığı veya konut sigortasının mevcut olmadığı hallerde, su baskını cadde ve sokaklardaki yağmur suyu tahliye hatlarının yetersizliğinden kaynaklanmışsa idarenin sorumluluğu gündeme gelmektedir. Bu doğrultuda Sulh Hukuk Mahkemesi nezdinde delil tespiti yapılması ve belediyeye karşı tam yargı davası açılması süreçleri için Sel Felaketinde Belediyenin Sorumluluğu, Kira Hukuku ve Su Basması Tespit Davası başlıklı makalemiz incelenebilir.
Konut ve İşyeri Su Baskınlarında Sigorta Teminatları ve DASK Ayrımı
Zorunlu Deprem Sigortası (DASK) Sel ve Su Baskını Hasarlarını Karşılar mı?
Afet sonrasında kamuoyunda en sık düşülen yanılgı, DASK poliçesinin tüm doğal afetleri kapsadığı zannıdır. Vatandaşların sıklıkla yönelttiği “dask sel hasarını öder mi” sorusunun cevabı pozitif hukuk bakımından açık ve nettir: DASK sel hasarını kesinlikle karşılamaz.
6305 sayılı Afet Sigortaları Kanunu m. 13 ve Zorunlu Deprem Sigortası Genel Şartları A.1 maddesi uyarınca teminat kapsamı tahdidi olarak sayılmıştır:
Bu sigorta ile depremin, deprem sonucu meydana gelen yangın, infilak, dev dalga (tsunami) veya yer kaymasının doğrudan neden olduğu maddi zararlar… teminat altına alınmıştır. (Zorunlu Deprem Sigortası Genel Şartları m. A.1)
Görüldüğü üzere DASK’ın teminatı münhasıran sismik hareketler ve bu hareketlerin doğrudan tetiklediği neticelerle sınırlandırılmıştır. Aşırı yağış, dere taşması, deniz kabarması veya kanalizasyon geri tepmesi neticesinde meydana gelen sel ve su baskınları DASK’ın güvence kapsamı dışındadır.
İhtiyari Konut ve İşyeri Paket Sigortalarında Bina, Eşya ve Emtia Teminatı
Konut ve işyerlerinde sel kaynaklı tahribatın güvencesi ihtiyari konut sigortası ve DASK teminat kapsamı ayrımında ortaya çıkmakta olup, yegane çözüm özel sigorta şirketlerince akdedilen Yangın ve Konut/İşyeri Paket Sigortalarıdır. Malikin veya kiracının “evimi su bastı sigorta karşılar mı” sorusuna olumlu yanıt verilebilmesi, poliçede Yangın Sigortası Genel Şartları’na ek olarak “Sel ve Su Baskını Klozu” ile “Dahili Su Klozu”nun bulunmasına bağlıdır.
Bu poliçelerde teminat üç ana grupta toplanır:
- Bina Teminatı: Taşınmazın duvar, taban, tavan, sıva, elektrik ve su tesisatında oluşan yapısal tahribatları karşılar.
- Ev Eşyası Teminatı: Konut içerisindeki mobilya, beyaz eşya ve elektronik cihazların çamur ve su teması neticesinde zayi olmasını tazmin eder.
- Emtia ve Makine/Demirbaş Teminatı (İşyerleri için): Bodro veya zemin katta faaliyet gösteren işletmelerin stoklarında yer alan ticari malları, hammaddeyi ve üretim makinelerini teminat altına alır.
Hasar akabinde sigorta eksperinin mahallinde yapacağı incelemede muafiyet oranları (tenzili muafiyet) ve eksik sigorta (TTK m. 1462) kuralları uygulanarak ödenecek net tazminat hesaplanır.
Sigorta Şirketinin Tazminat Talebini Reddi veya Eksik Ödemesi: Sigorta Tahkim Komisyonu Başvurusu
Kasko, konut veya işyeri sigortacısının hasar ihbarına rağmen tazminatı reddetmesi, eksik eksper raporu tanzim etmesi veya yasal süresi içinde ödeme yapmaması durumunda sigortalılar genel mahkemelerde dava açabileceği gibi alternatif uyuşmazlık çözüm mercii olan sigorta tahkim komisyonu sel hasarı başvurusu yoluna da başvurabilirler.
5684 sayılı Sigortacılık Kanunu m. 30/1 uyarınca; “Sigorta ettiren veya sigorta sözleşmesinden menfaat sağlayan kişiler ile riski üstlenen taraf arasında sigorta sözleşmesinden… doğan uyuşmazlıkların çözümü amacıyla Birlik nezdinde Sigorta Tahkim Komisyonu oluşturulur.”. Tahkime başvurulabilmesi için öncelikle sigortacıya müracaat zorunludur. Nitekim 5684 sayılı Kanun m. 30/13 hükmünde:
Komisyona gidilebilmesi için, sigortacılık yapan kuruluşla uyuşmazlığa düşen kişinin, uyuşmazlığa konu teşkil eden olay ile ilgili olarak sigortacılık yapan kuruluşa gerekli başvuruları yapmış ve talebinin kısmen ya da tamamen olumsuz sonuçlandığını belgelemiş olması gerekir. Sigortacılık yapan kuruluşun, başvuru tarihinden itibaren onbeş iş günü içinde yazılı olarak cevap vermemesi de Komisyona başvuru için yeterlidir. (Sigortacılık Kanunu m. 30/13)
Tahkim yargılaması, genel mahkemelere nazaran çok ciddi usuli sürat sağlamaktadır. 5684 sayılı Kanun m. 30/16 amir hükmü uyarınca; “Hakemler, görevlendirildikleri tarihten itibaren en geç dört ay içinde karar vermeye mecburdur.”. Bu süre tarafların açık ve yazılı muvafakati olmaksızın uzatılamaz. Uyuşmazlık miktarına göre m. 30/12 uyarınca belirlenen yasal parasal sınırlar dahilinde hakem kararlarına karşı Komisyon nezdinde İtiraz Hakem Heyetine itiraz ve akabinde Yargıtay nezdinde temyiz kanun yolları işletilebilmektedir.
Sıkça Sorulan Sorular
Selde zarar gören araçlar ne olacak, sel hasarını kasko karşılar mı?
Genişletilmiş veya tam kasko poliçenizde u0022sel ve su baskını teminatıu0022 yer alıyorsa, aracınızda meydana gelen tüm mekanik, elektrik ve kaporta onarım bedelleri poliçe limitleri dahilinde kasko sigortanız tarafından karşılanır. Hasarın öğrenilmesinden itibaren 5 iş günü içinde sigorta şirketine hasar ihbarında bulunarak ekspertiz sürecini başlatmanız gerekmektedir.
Zorunlu araç sigortası (trafik sigortası) sel hasarını karşılar mı?
Hayır, zorunlu trafik sigortası yalnızca sizin başka araçlara veya üçüncü kişilere verdiğiniz zararları karşılayan bir sorumluluk sigortasıdır. Kendi aracınızın sel, fırtına veya su baskını nedeniyle uğradığı hasarlar trafik sigortası kapsamına kesinlikle girmez.
DASK sel hasarını öder mi?
Hayır, Doğal Afet Sigortaları Kurumu (DASK) yalnızca deprem ile depremin tetiklediği yangın, tsunami ve yer kayması rizikolarını kapsar. Yağış veya taşkın kaynaklı sel ve su baskınları DASK’ın teminat alanı dışındadır.
Evimi su bastı sigorta karşılar mı, konut sigortası sel hasarını öder mi?
Özel sigorta şirketlerinden yaptırdığınız ihtiyari Konut veya İşyeri Paket Sigortası poliçenizde u0022Sel/Su Baskınıu0022 ve u0022Dahili Suu0022 klozları bulunuyorsa binanızda, ev eşyalarınızda veya ticari emtianızda oluşan tüm hasarlar karşılanır. Hasar anının fotoğraflanması ve eşyaların eksper görmeden atılmaması tazminatın eksiksiz tahsili için şarttır.
Selde kalan araba pert olur mu ve sel su baskını tramer kaydı nasıl işlenir?
Aracın onarım masraflarının piyasa rayiç değerine yaklaşması veya suyun motor ve elektrik aksamında giderilemez tahribat yaratması halinde araç kasko eksperi tarafından tam ziya (pert) sayılır ve güncel piyasa değeri ödenir. Onarılan araçların hasar geçmişine ise Sigorta Bilgi ve Gözetim Merkezi sistemi üzerinden u0022Sel/Su Baskınıu0022 ibaresiyle TRAMER kaydı işlenir.
İstanbul sel ve su baskınında su alan arabayı çalıştırmak (marşa basmak) kaskoyu bozar mı?
Suya giren veya su alan araca marş yapılması motor kilitlenmesine (hidrolok) yol açsa dahi, yargı içtihatları gereğince sürücünün afet anındaki panik hali veya teknik bilgisizliği kast veya ağır kusur sayılamayacağından kasko teminatını kural olarak bozmaz. Sigorta şirketi sürücünün hasarı bilerek ve kasten artırdığını somut delillerle ispat edemedikçe tazminatı ödemekle yükümlüdür.
Kaskosu olmayan ve selde hasar gören araçlar devlet desteği alabilir mi, sel zararını kim karşılar?
Afet bölgesi ilan edilen yerlerde valilik ve kaymakamlık zarar tespit komisyonları aracılığıyla sınırlı nakdi sosyal yardımlar yapılabilse de bu ödemeler aracın tam bedelini karşılamaz. Kaskosuz araç sahipleri, su baskınına tıkalı mazgallar veya dere ıslahının yapılmaması gibi altyapı yetersizlikleri yol açmışsa belediyeye ve ilgili idareye karşı tam yargı davası açarak zararlarını tazmin edebilirler.
AVM veya ücretli otoparkı su bastı, içerideki araçların zararını kim öder?
Türk Borçlar Kanunu’nun 579. maddesi gereğince otopark işletmecileri kendilerine bırakılan taşıtların zarar görmesinden yasal olarak sorumludur; girişteki sorumsuzluk levhaları geçersizdir. İşletmeci su tahliye motorlarının çalışmaması veya gerekli tedbirleri almaması sebebiyle kusurlu bulunduğunda otoparktaki araçların sel hasarını ödemek zorundadır.
Kasko veya konut sigortası sel hasarını ödemezse ya da eksik öderse nereye başvurulur?
Sigorta şirketinin haksız ret veya eksik ödeme kararına karşı öncelikle şirkete yazılı itirazda bulunulmalı, 15 iş günü içinde sonuç alınamazsa doğrudan Sigorta Tahkim Komisyonu’na müracaat edilmelidir. Tahkim Komisyonu bağımsız hakemler eliyle uyuşmazlığı en geç 4 ay içinde bağlayıcı olarak karara bağlamaktadır.
Bu yazıyı nasıl buldunuz?
Geri bildiriminiz bizim için değerlidir.